技术转让与技术开发税收优惠政策解析
在创新驱动发展的背景下,技术转让与技术开发作为科技成果转化的重要形式,国家出台了一系列税收优惠政策予以支持。本文将系统梳理相关税收优惠政策,帮助企业更好地理解和运用政策红利。
一、技术转让税收优惠政策
1. 增值税优惠
根据《营业税改征增值税试点过渡政策的规定》(财税〔2016〕36号),纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务免征增值税。享受优惠需满足以下条件:技术转让、技术开发合同须经科技主管部门认定登记;纳税人持相关认定文件到主管税务机关备案。
2. 企业所得税优惠
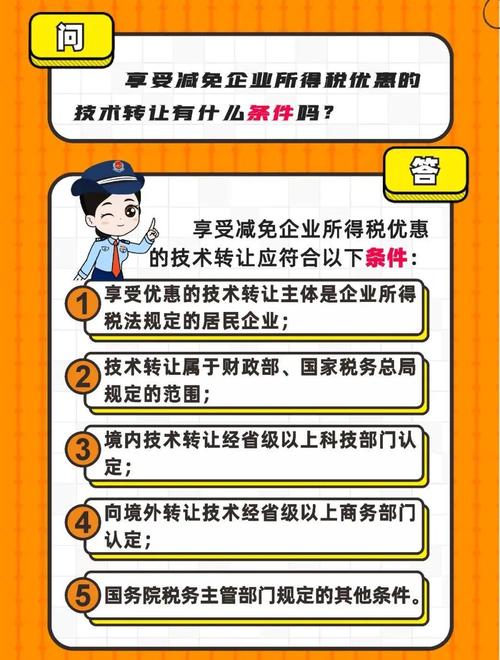
根据《中华人民共和国企业所得税法实施条例》第九十条,一个纳税年度内,居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。技术转让所得=技术转让收入-技术转让成本-相关税费。享受优惠的技术转让需满足:转让技术属于财政部、国家税务总局规定的范围;境内技术转让需经省级以上科技部门认定登记;向境外转让技术需经省级以上商务部门认定登记。
3. 印花税优惠
根据《中华人民共和国印花税法》,技术合同(包括技术开发、转让、咨询、服务等合同)按价款、报酬或使用费的万分之三贴花。但技术转让合同中的专利权转让、专利申请权转让、专有技术使用权转让等,可按产权转移书据税目缴纳印花税,税率为万分之五。需要注意的是,具体适用税目需根据合同性质确定。
二、技术开发税收优惠政策
1. 增值税优惠
与技术转让相同,技术开发同样免征增值税,但需满足合同认定登记和备案要求。
2. 研发费用加计扣除
根据《财政部 税务总局关于进一步完善研发费用税前加计扣除政策的公告》(财政部 税务总局公告2023年第7号),企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,自2023年1月1日起,再按照实际发生额的100%在税前加计扣除;形成无形资产的,按照无形资产成本的200%在税前摊销。技术开发合同项下的研发活动,符合条件的可享受此优惠。
3. 高新技术企业优惠
经认定的高新技术企业,减按15%的税率征收企业所得税。技术开发活动是高新技术企业认定的重要指标,企业应注重研发投入和成果转化。
三、享受优惠的注意事项
- 合同认定登记:技术转让、技术开发合同需到科技主管部门进行认定登记,这是享受增值税优惠的前提。
- 资料备查:企业需妥善保管技术合同、认定登记证明、发票、资金流水等资料,以备税务机关核查。
- 单独核算:享受技术转让所得减免税优惠的企业,应单独计算技术转让所得,并合理分摊期间费用。
- 政策更新:税收政策可能调整,企业应及时关注最新文件,确保合规享受优惠。
四、
技术转让与技术开发税收优惠政策体现了国家对科技创新的支持。企业应充分了解政策要点,规范合同管理和财务核算,依法享受优惠,降低创新成本,提升竞争力。建议企业在享受优惠前咨询专业税务机构或主管税务机关,确保政策适用准确无误。
如若转载,请注明出处:http://www.chengyuewangluz.com/product/298.html
更新时间:2026-11-15 22:05:35